Stjórnendur fyrirtækja í iðnaði telja að styttri og fyrirsjáanlegri afgreiðsla hins opinbera og einfaldari og skýrari reglur myndu skila mestum ávinningi fyrir rekstur þeirra, mun meiri en lækkun gjalda vegna eftirlits og leyfa. Um 72% þeirra sem tóku afstöðu telja að einfaldari og skýrari reglur og styttri og fyrirsjáanlegri afgreiðsla myndu hafa mjög eða frekar mikil jákvæð áhrif á rekstur þeirra. Þetta kemur fram í könnun sem Outcome gerði fyrir Samtök iðnaðarins (SI) meðal stjórnenda aðildarfyrirtækja samtakanna. Könnunin sýnir jafnframt hvar regluverkið er þungt í vöfum: í töfum á verkefnum og fjárfestingum, endurteknum skilum á sömu upplýsingum, tíma sem fer í að uppfylla kröfur og kröfum umfram það sem EES-reglur gera ráð fyrir.
Helstu niðurstöður
- Styttri afgreiðsla og einfaldari reglur skila mestu. Báðar breytingarnar myndu hafa mikil jákvæð áhrif að mati 72% þeirra sem tóku afstöðu, og 46% telja að styttri afgreiðsla hefði mjög mikil jákvæð áhrif. Lægri gjöld vegna eftirlits og leyfa koma neðst, þar sem 48% segja að breytingarnar myndu hafa mikil jákvæð áhrif.
- Laun, skattar, regluverk og fjármögnun vega þyngst. Vinnumarkaðsmál og launakostnaður (57%), skattar og opinber gjöld (54%), íþyngjandi regluverk (52%) og fjármögnun og fjármagnskostnaður (50%) eru oftast nefnd meðal fimm helstu áskorana í rekstri. Áherslurnar eru ólíkar eftir greinum og stærð fyrirtækja.
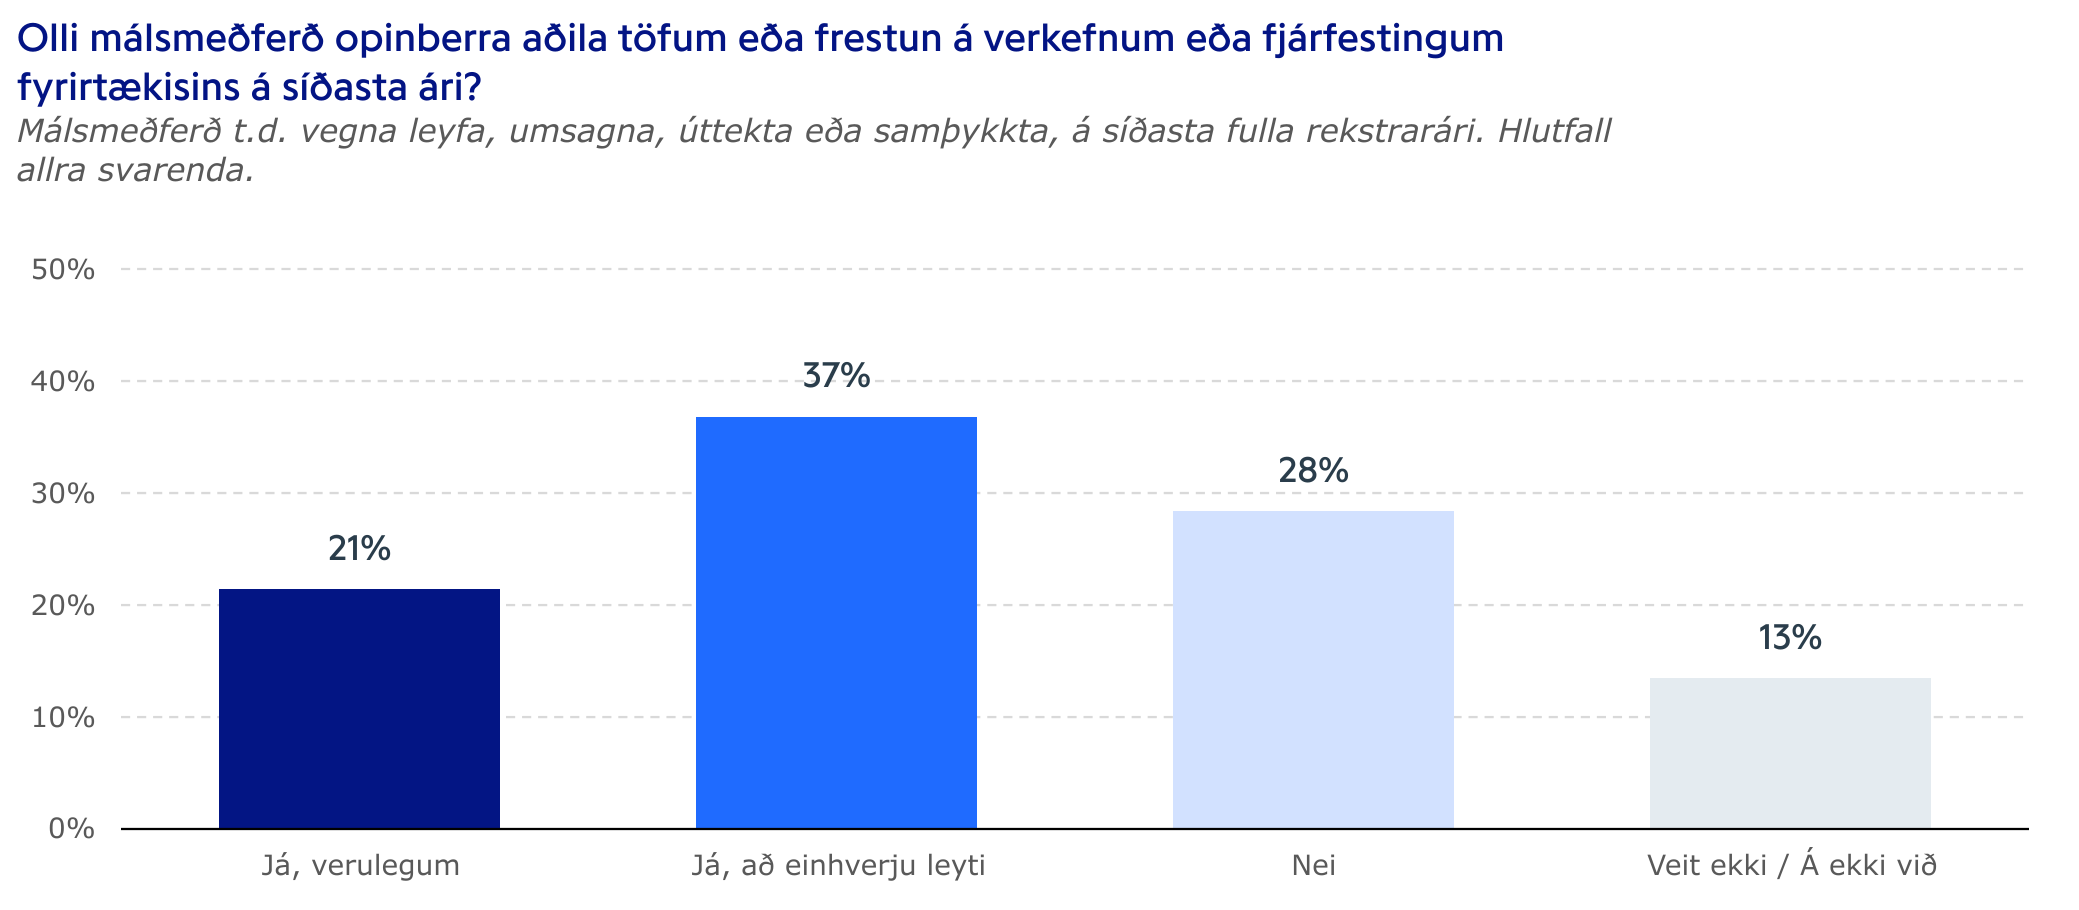
- Tafir eru algengar. Málsmeðferð opinberra aðila olli töfum eða frestun á verkefnum eða fjárfestingum hjá 58% fyrirtækja á síðasta fulla rekstrarári, og hjá 21% voru tafirnar verulegar.
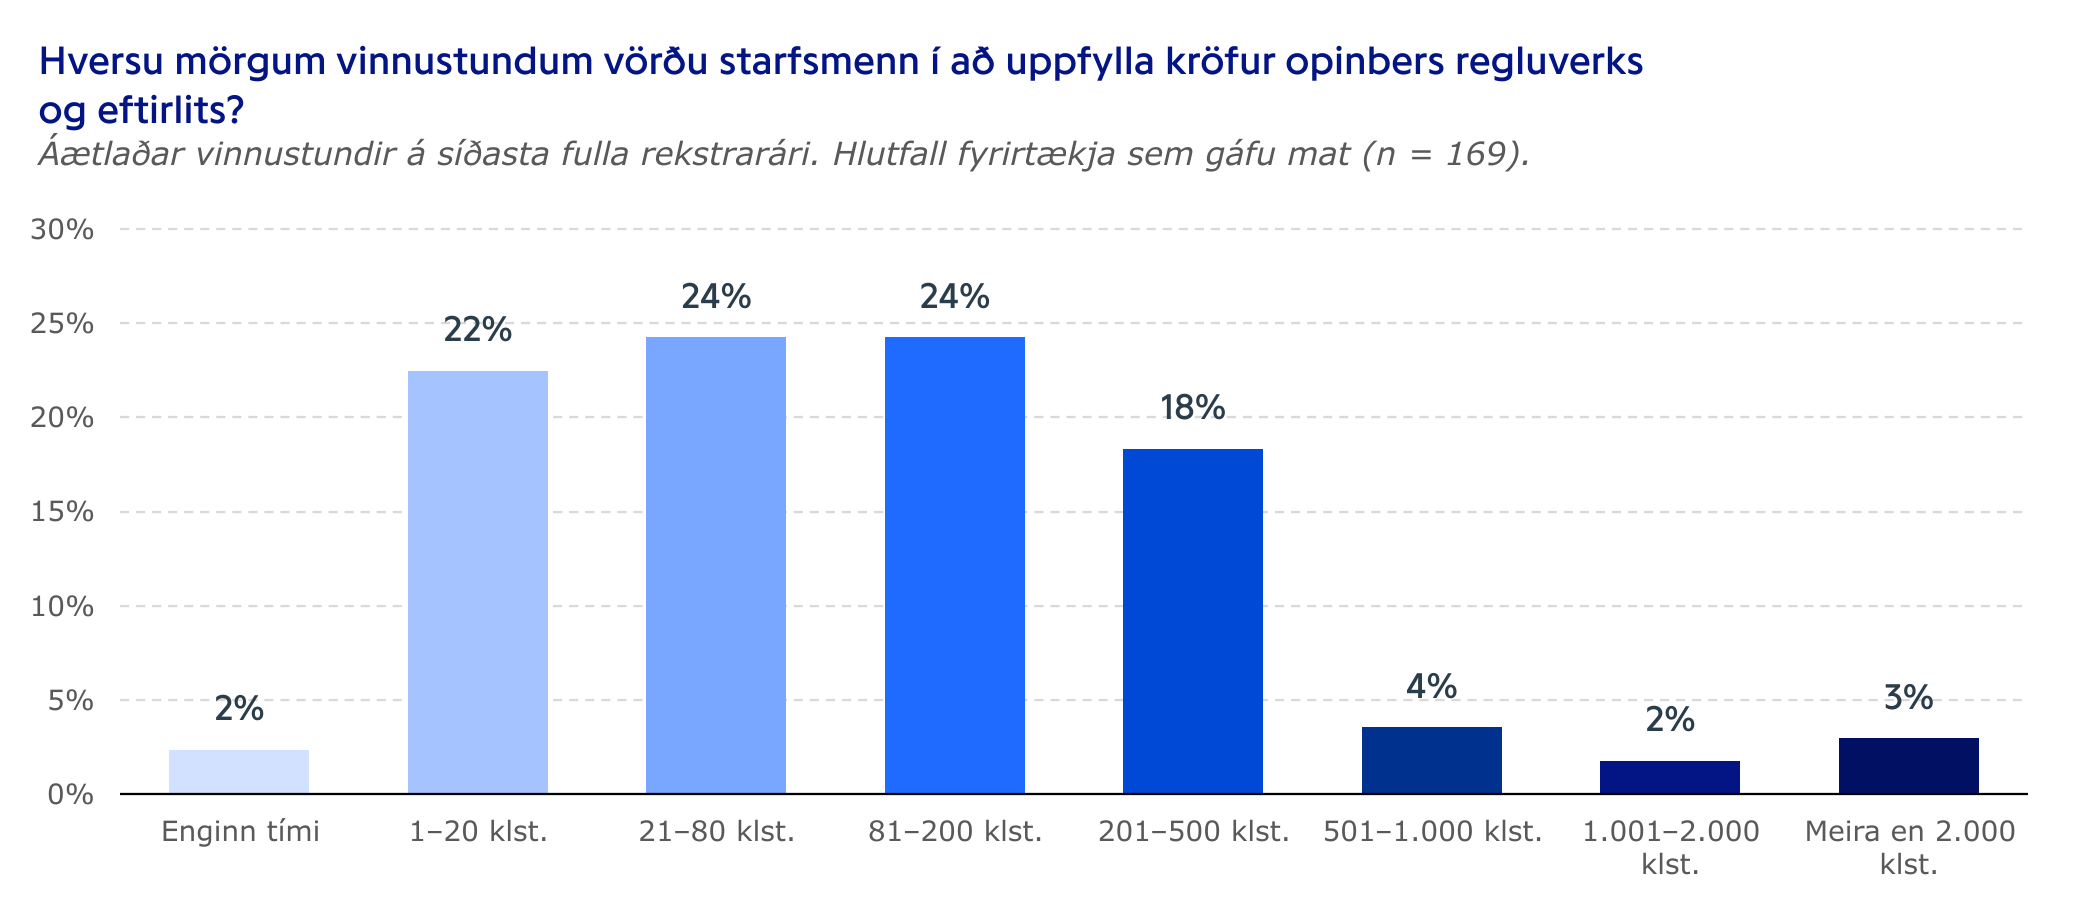
- Regluverkið tekur tíma frá rekstri. Helmingur þeirra fyrirtækja sem gáfu mat ver meira en 80 vinnustundum á ári í að uppfylla kröfur regluverks og eftirlits og rúmur fjórðungur meira en 200 stundum, sem jafngildir 25 vinnudögum.
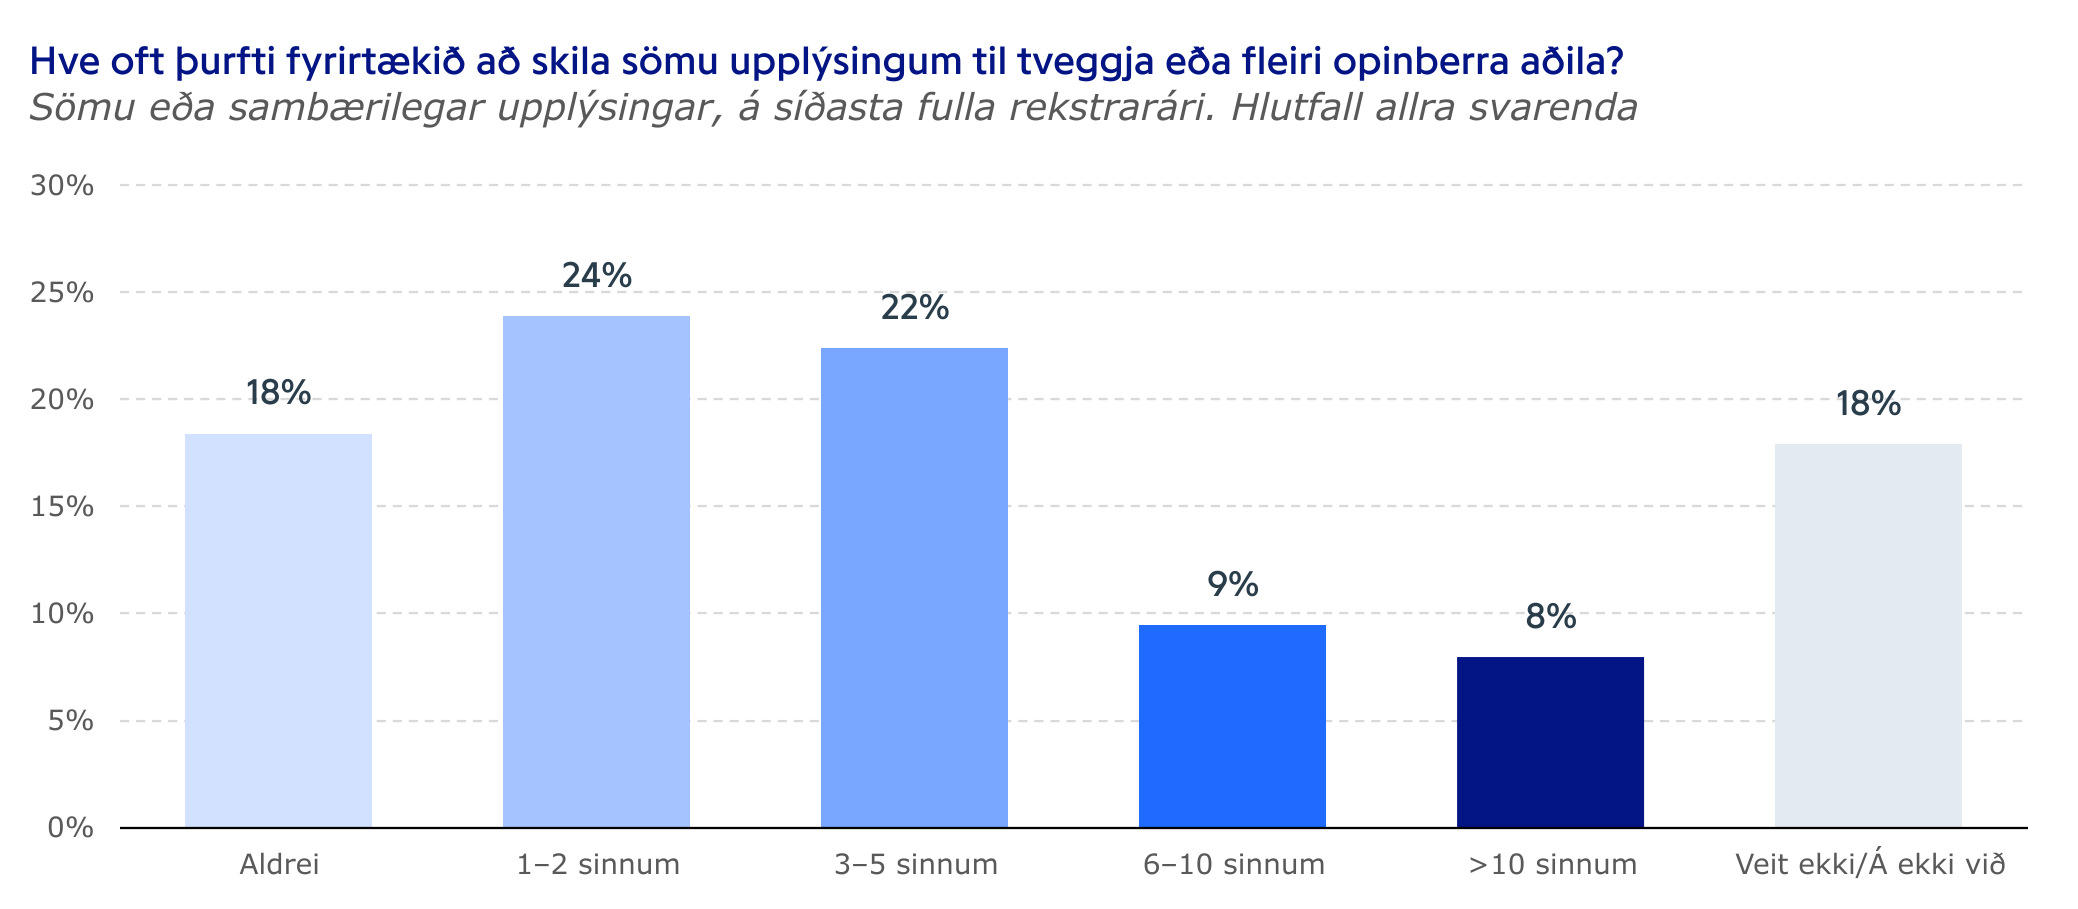
- Tvíverknaður er reglan fremur en undantekningin. Um 64% fyrirtækja þurftu að skila sömu eða sambærilegum upplýsingum til fleiri en eins opinbers aðila á síðasta fulla rekstrarári og 40% þrisvar eða oftar.
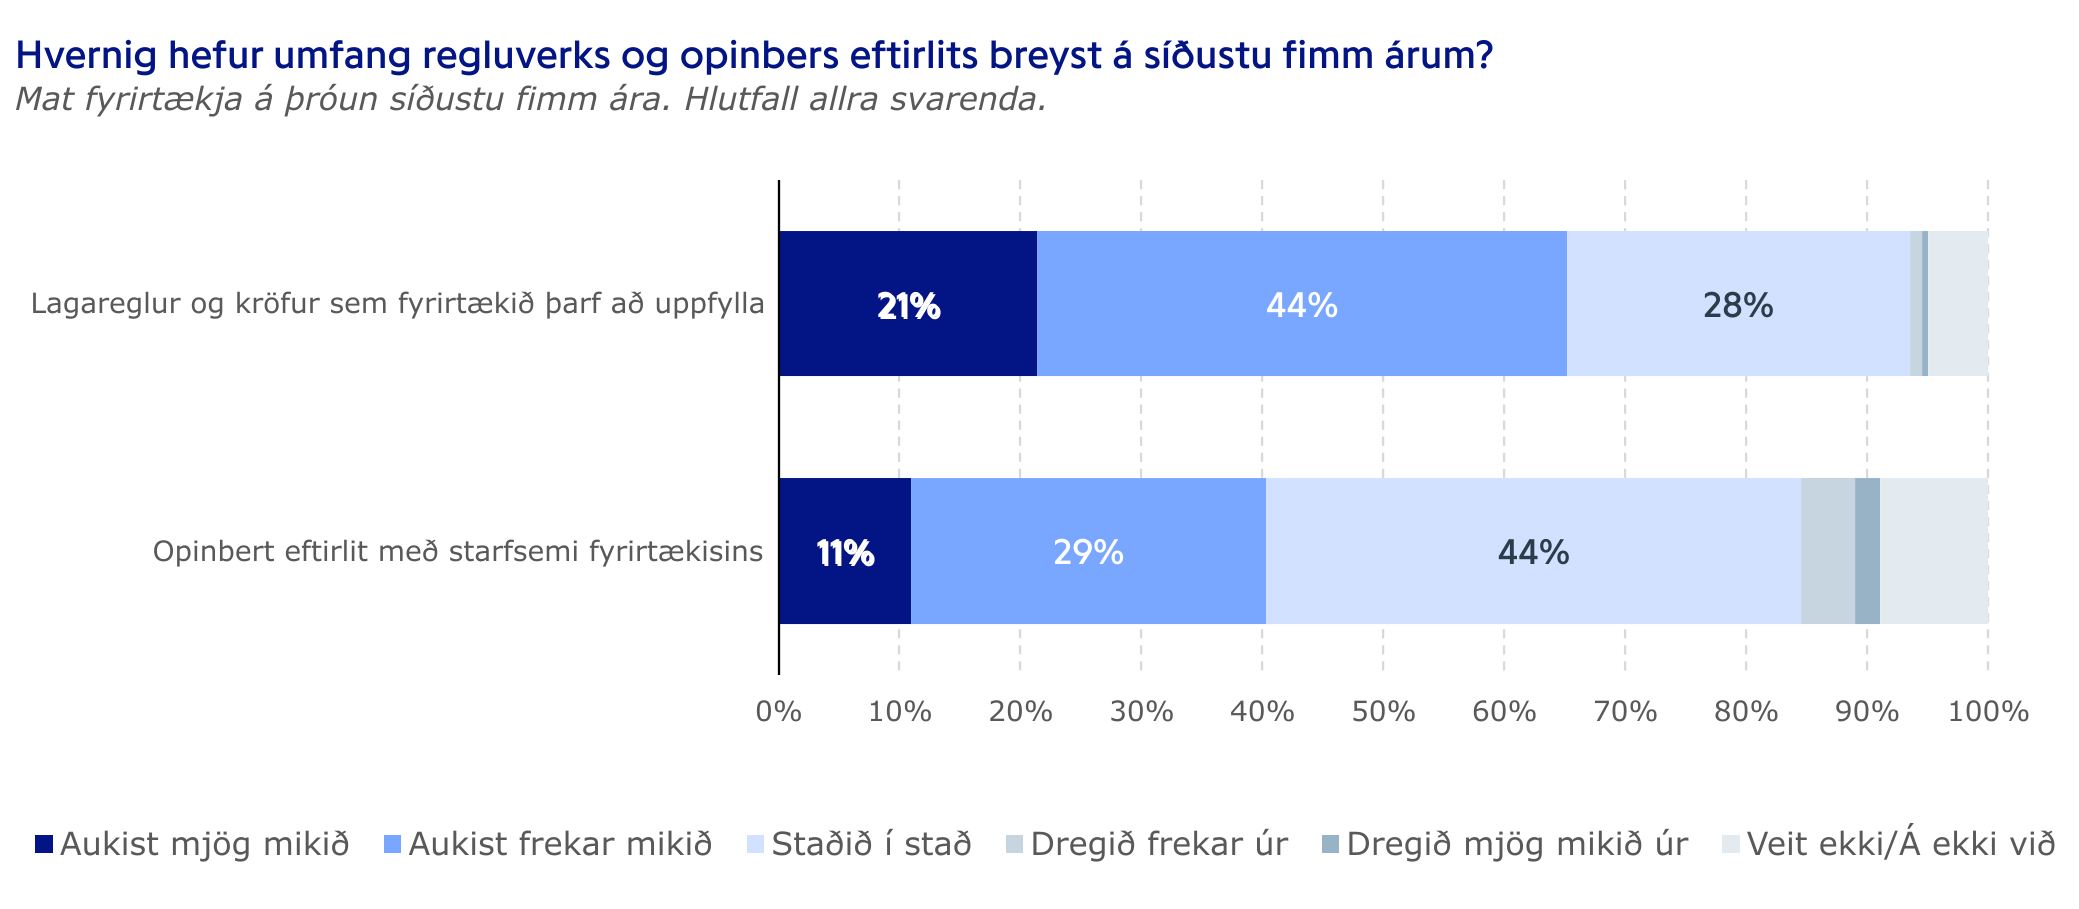
- Regluverkið hefur vaxið. Um 65% segja umfang regluverks og krafna hafa aukist á síðustu fimm árum en aðeins 1% að það hafi minnkað.
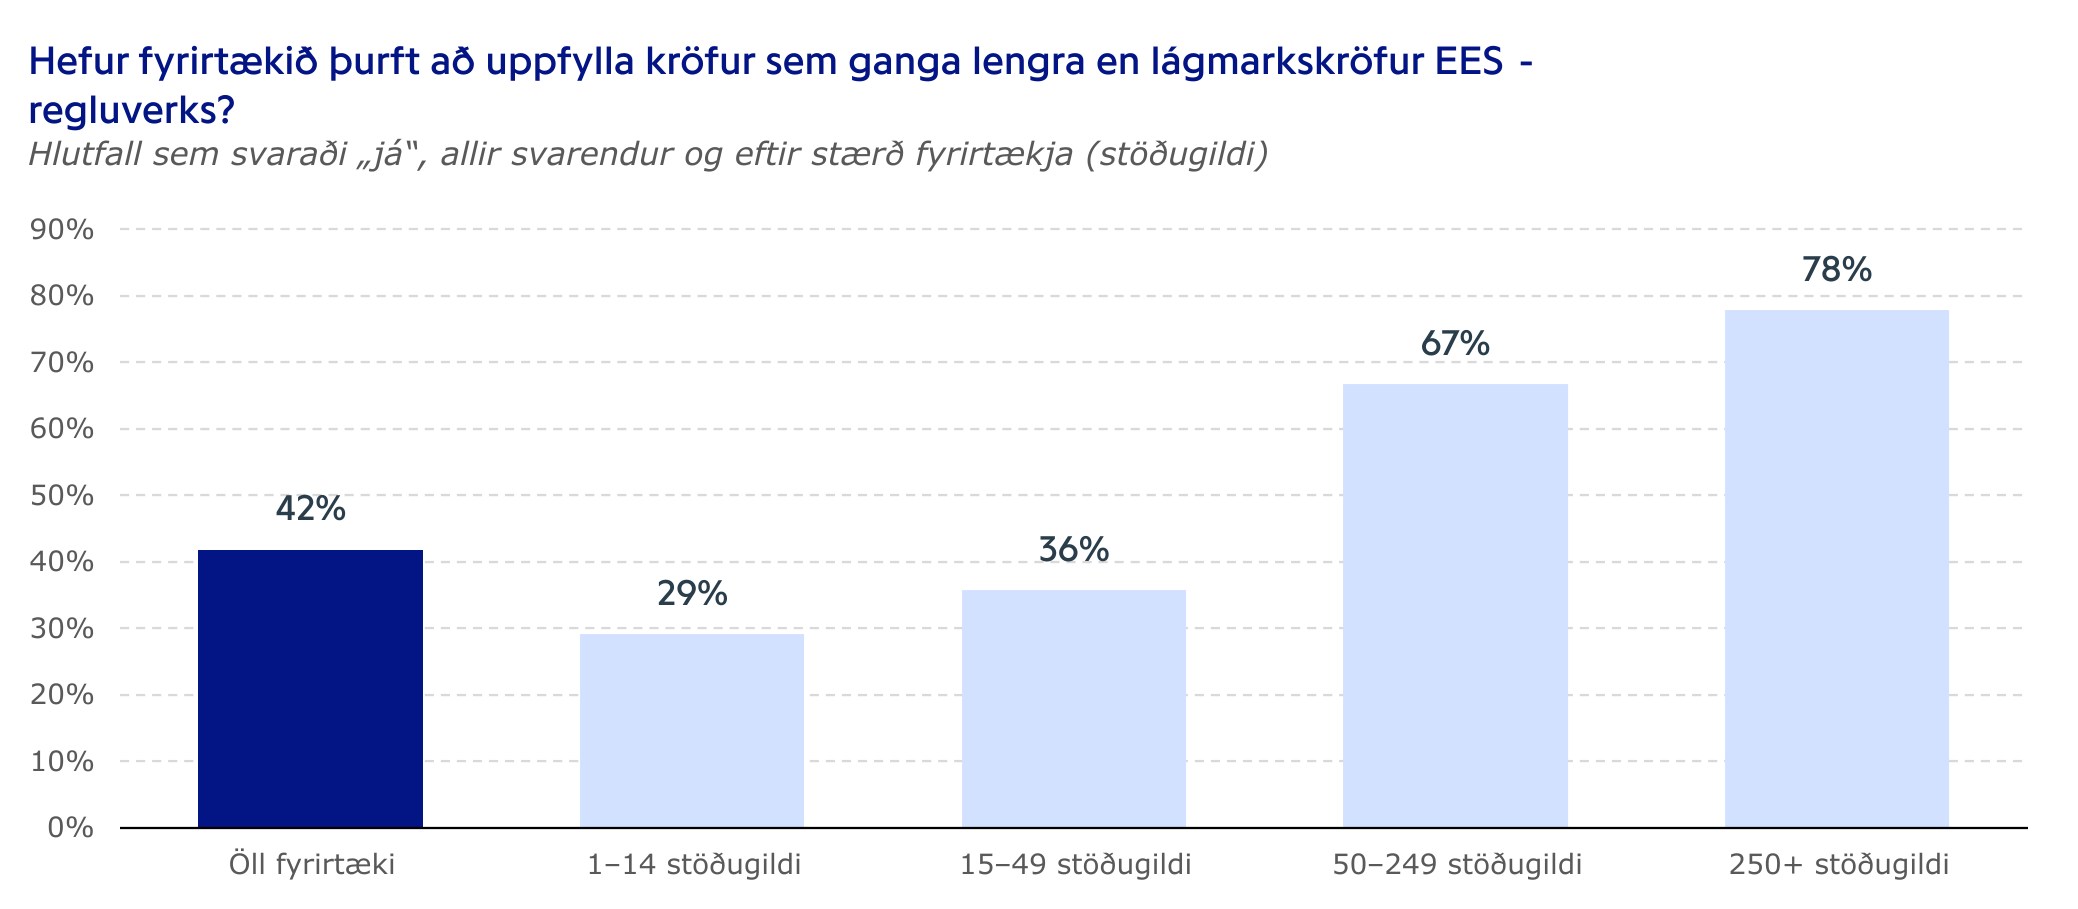
- Kröfur ganga lengra en EES-reglur gera ráð fyrir. Alls segja 42% fyrirtækja að þau hafi þurft að uppfylla kröfur sem ganga lengra en lágmarkskröfur EES-regluverks. Stærri fyrirtæki verða mun oftar vör við gullhúðun: 67–78% fyrirtækja með 50 stöðugildi eða fleiri, samanborið við 29% fyrirtækja með færri en 15 stöðugildi.
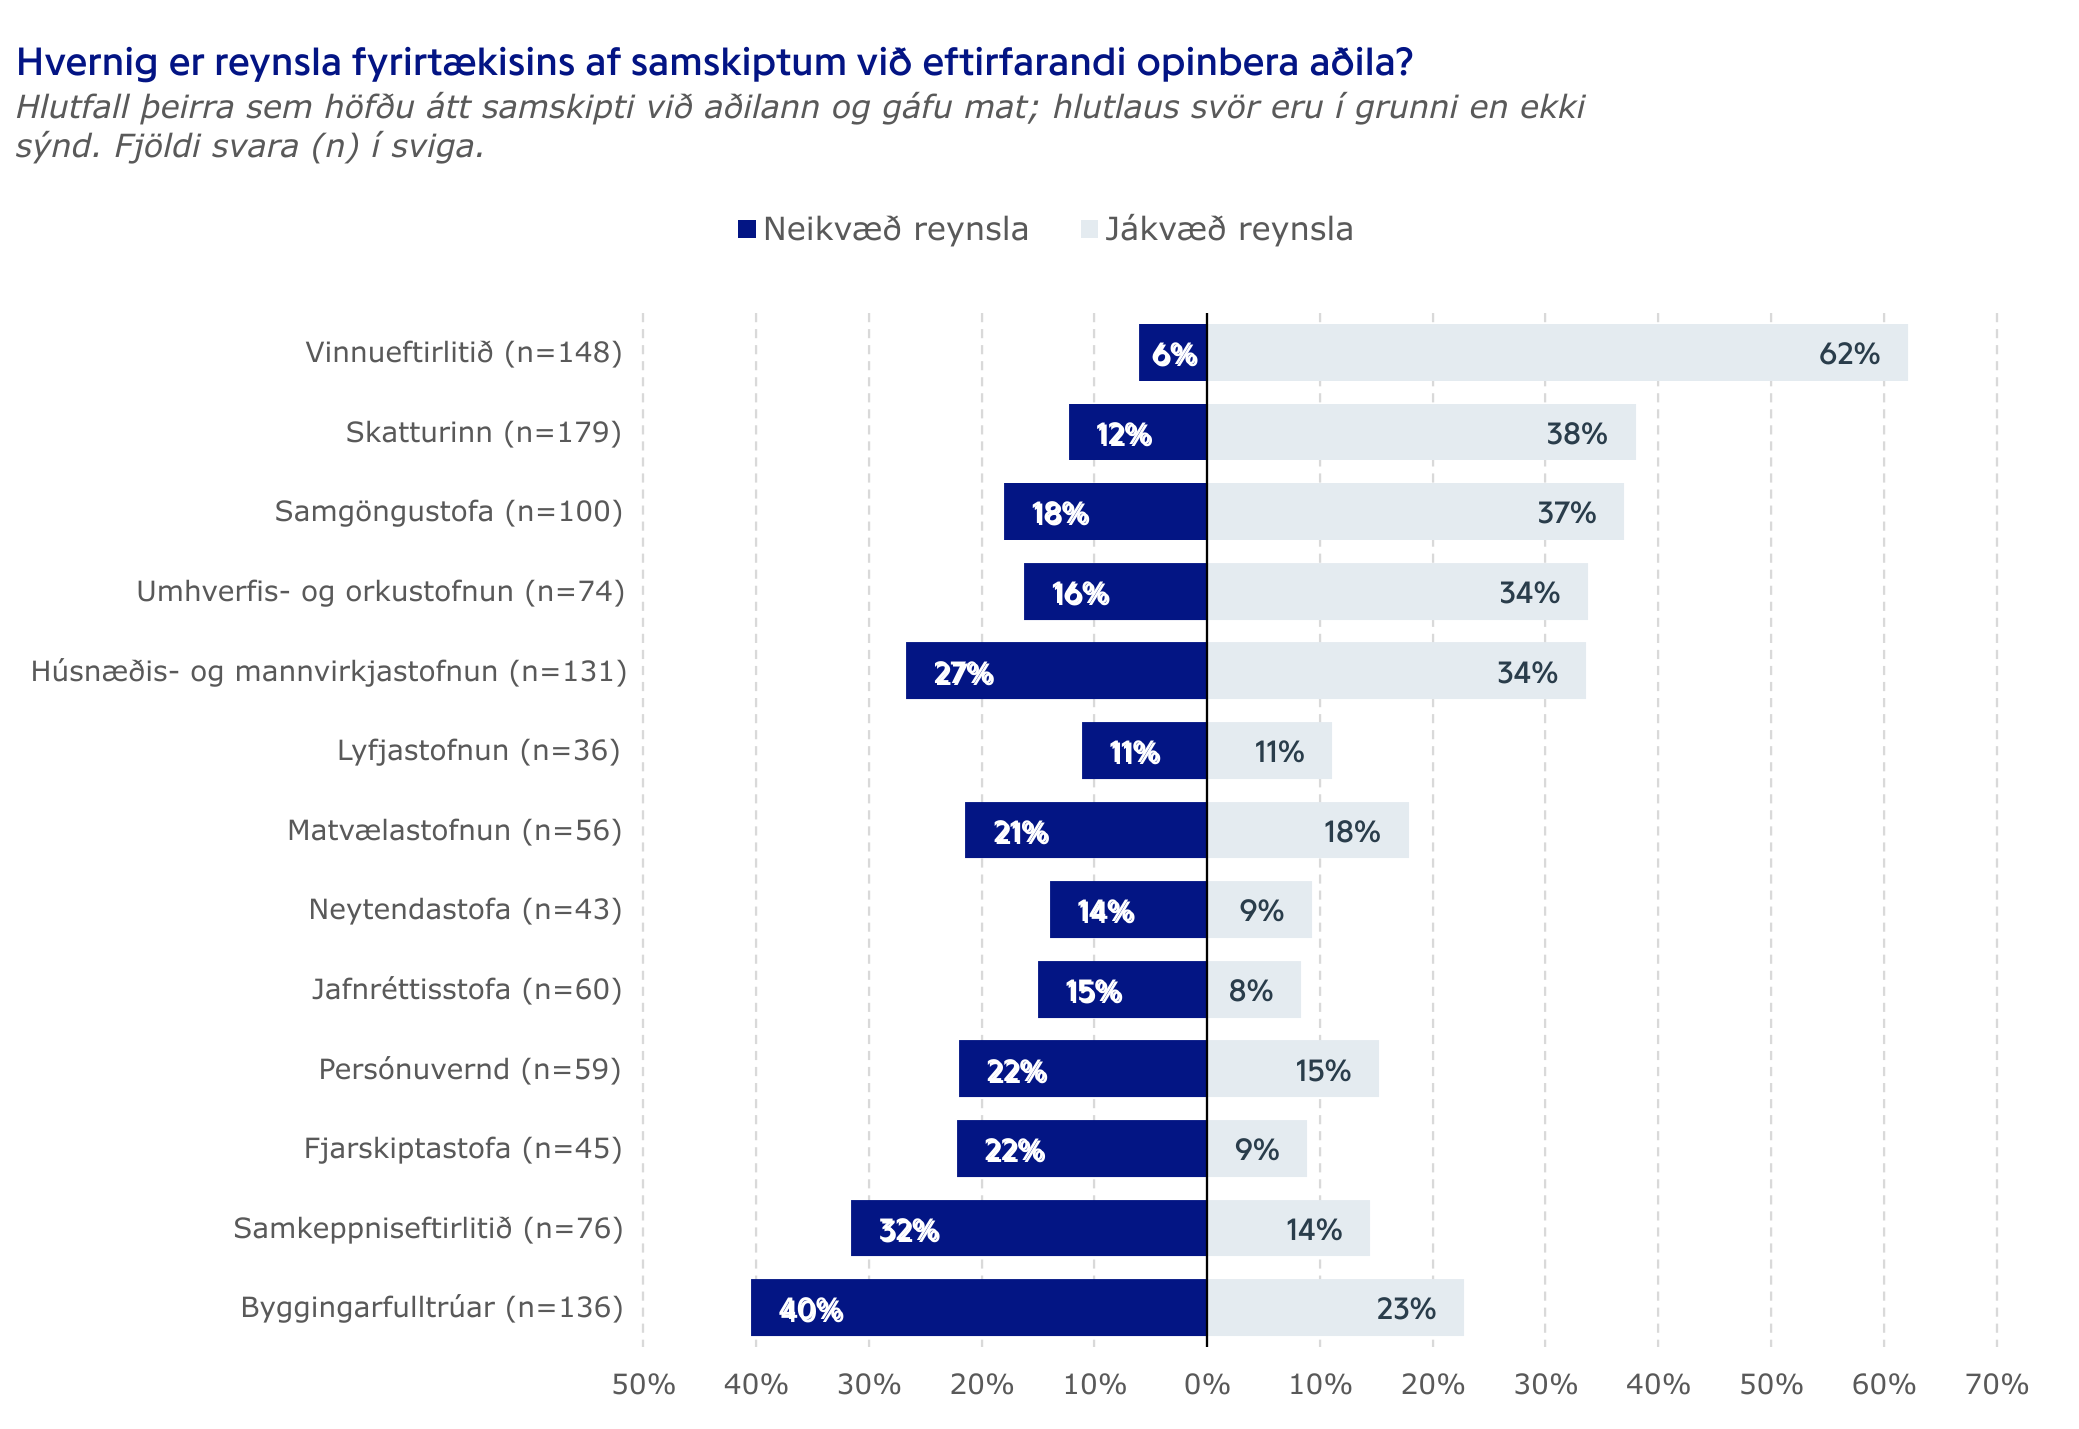
- Mikill munur er á reynslu af samskiptum við opinbera aðila. Embætti byggingarfulltrúa og Samkeppniseftirlitið skera sig úr en þar hefur reynslan af samskiptum við fyrirtækin verið neikvæðust. Um 40% segja reynsluna af byggingarfulltrúum neikvæða en 23% jákvæða. Um 32% segja reynsluna af Samkeppniseftirlitinu neikvæða en aðeins 14% jákvæða. Best er reynslan af Vinnueftirlitinu, þar sem 62% segja hana jákvæða og aðeins 6% neikvæða.
Margt af því sem fyrirtækin sækjast eftir má ná fram með breyttu verklagi, án lagabreytinga, með styttri afgreiðslutíma, betri samræmingu milli opinberra aðila, skýrari leiðbeiningum og því að upplýsingum sé aðeins skilað einu sinni.
Laun, skattar, regluverk og fjármögnun vega þyngst
Fyrirtækin voru beðin um að velja allt að fimm áskoranir í rekstri sínum um þessar mundir og raða þeim eftir mikilvægi. Sex áskoranir skera sig úr og eru nefndar af um helmingi fyrirtækja eða fleiri: vinnumarkaðsmál og launakostnaður (57%), skattar og opinber gjöld (54%), íþyngjandi regluverk (52%), fjármögnun og fjármagnskostnaður (50%), ófyrirsjáanleiki í stefnumótun (46%) og hæg og óskilvirk stjórnsýsla (45%). Skattar og opinber gjöld eru oftast sett í fyrsta sæti, af 17% fyrirtækja, og launakostnaður og fjármögnun af 14% hvort um sig. Regluverkið er því meðal helstu áskorana í rekstri, við hlið launa, skatta og fjármagnskostnaðar.
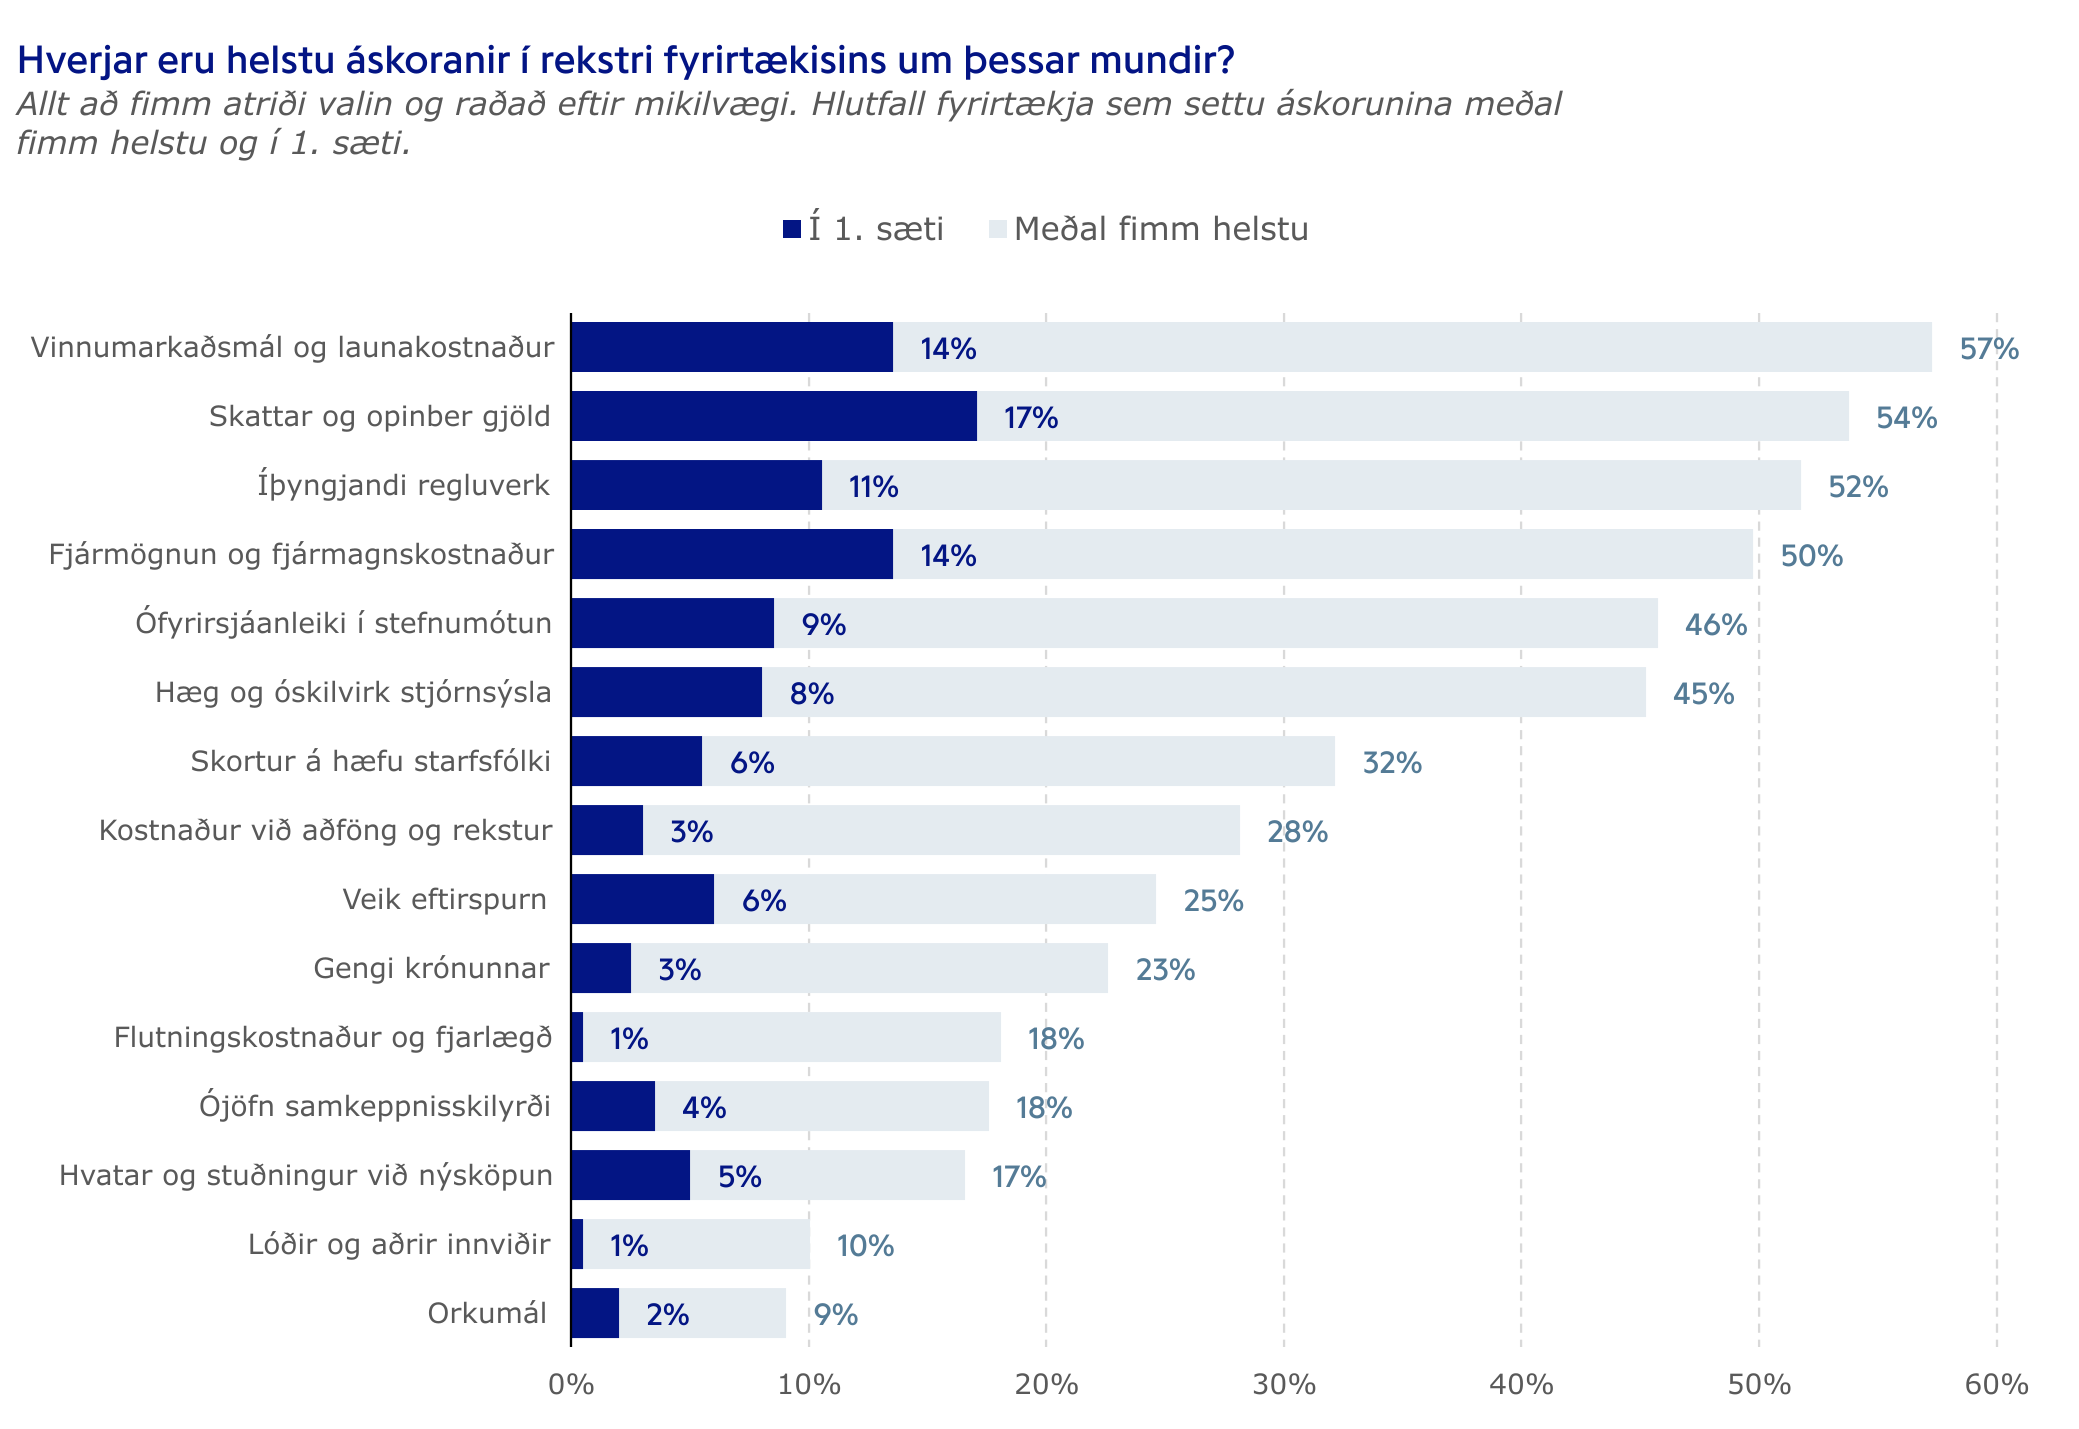
Áskoranirnar eru ólíkar eftir greinum. Í framleiðsluiðnaði nefna 69% fyrirtækja vinnumarkaðsmál og launakostnað og 27% setja þau í fyrsta sæti. Þar vega kostnaður við aðföng (41%) og flutningskostnaður og fjarlægð frá mörkuðum (35%) einnig þyngra en í öðrum greinum. Í tækni- og hugverkaiðnaði nefna 55% fyrirtækja takmarkaða hvata og stuðning við nýsköpun, samanborið við 6–8% í mannvirkja- og framleiðsluiðnaði, og 24% setja þá áskorun í fyrsta sæti, oftar en nokkur önnur áskorun. Í mannvirkjaiðnaði dreifist byrðin jafnar. Íþyngjandi regluverk (58%), hæg og óskilvirk stjórnsýsla (56%), skattar og opinber gjöld (55%), launakostnaður (55%) og fjármögnun (52%) eru öll nefnd af meira en helmingi fyrirtækja, og þriðjungur nefnir veika eftirspurn.
Stærð fyrirtækja skiptir líka máli. Launakostnaður vegur þyngra eftir því sem fyrirtækin eru stærri og er nefndur af 82% fyrirtækja með 50 stöðugildi eða fleiri, samanborið við 45% fyrirtækja með færri en 15 stöðugildi. Skattar og opinber gjöld vega hins vegar þyngra hjá minni fyrirtækjum og eru nefnd af 57–61% fyrirtækja með færri en 50 stöðugildi, samanborið við 39% stærri fyrirtækja.
Styttri afgreiðsla og einfaldari reglur efst á blaði
Fyrirtækin voru beðin um að meta hversu mikil jákvæð áhrif átta mögulegar breytingar hjá opinberum aðilum myndu hafa á rekstur þeirra. Efst eru einfaldari og skýrari reglur og kröfur og styttri og fyrirsjáanlegri afgreiðsla umsókna, leyfa og annarra erinda. Í báðum tilvikum telja 72% að breytingin myndi hafa mjög eða frekar mikil jákvæð áhrif. Styttri afgreiðsla er sú breyting sem flestir telja að hefði mjög mikil áhrif, eða 46%. Þar á eftir koma skýrari og aðgengilegri leiðbeiningar (69%), einfaldari og samræmdar stafrænar lausnir (68%) og betri samræming milli opinberra aðila og minni tvíverknaður (64%). Skýrari kæruleiðir og hraðari úrlausn ágreinings koma næst (60%).
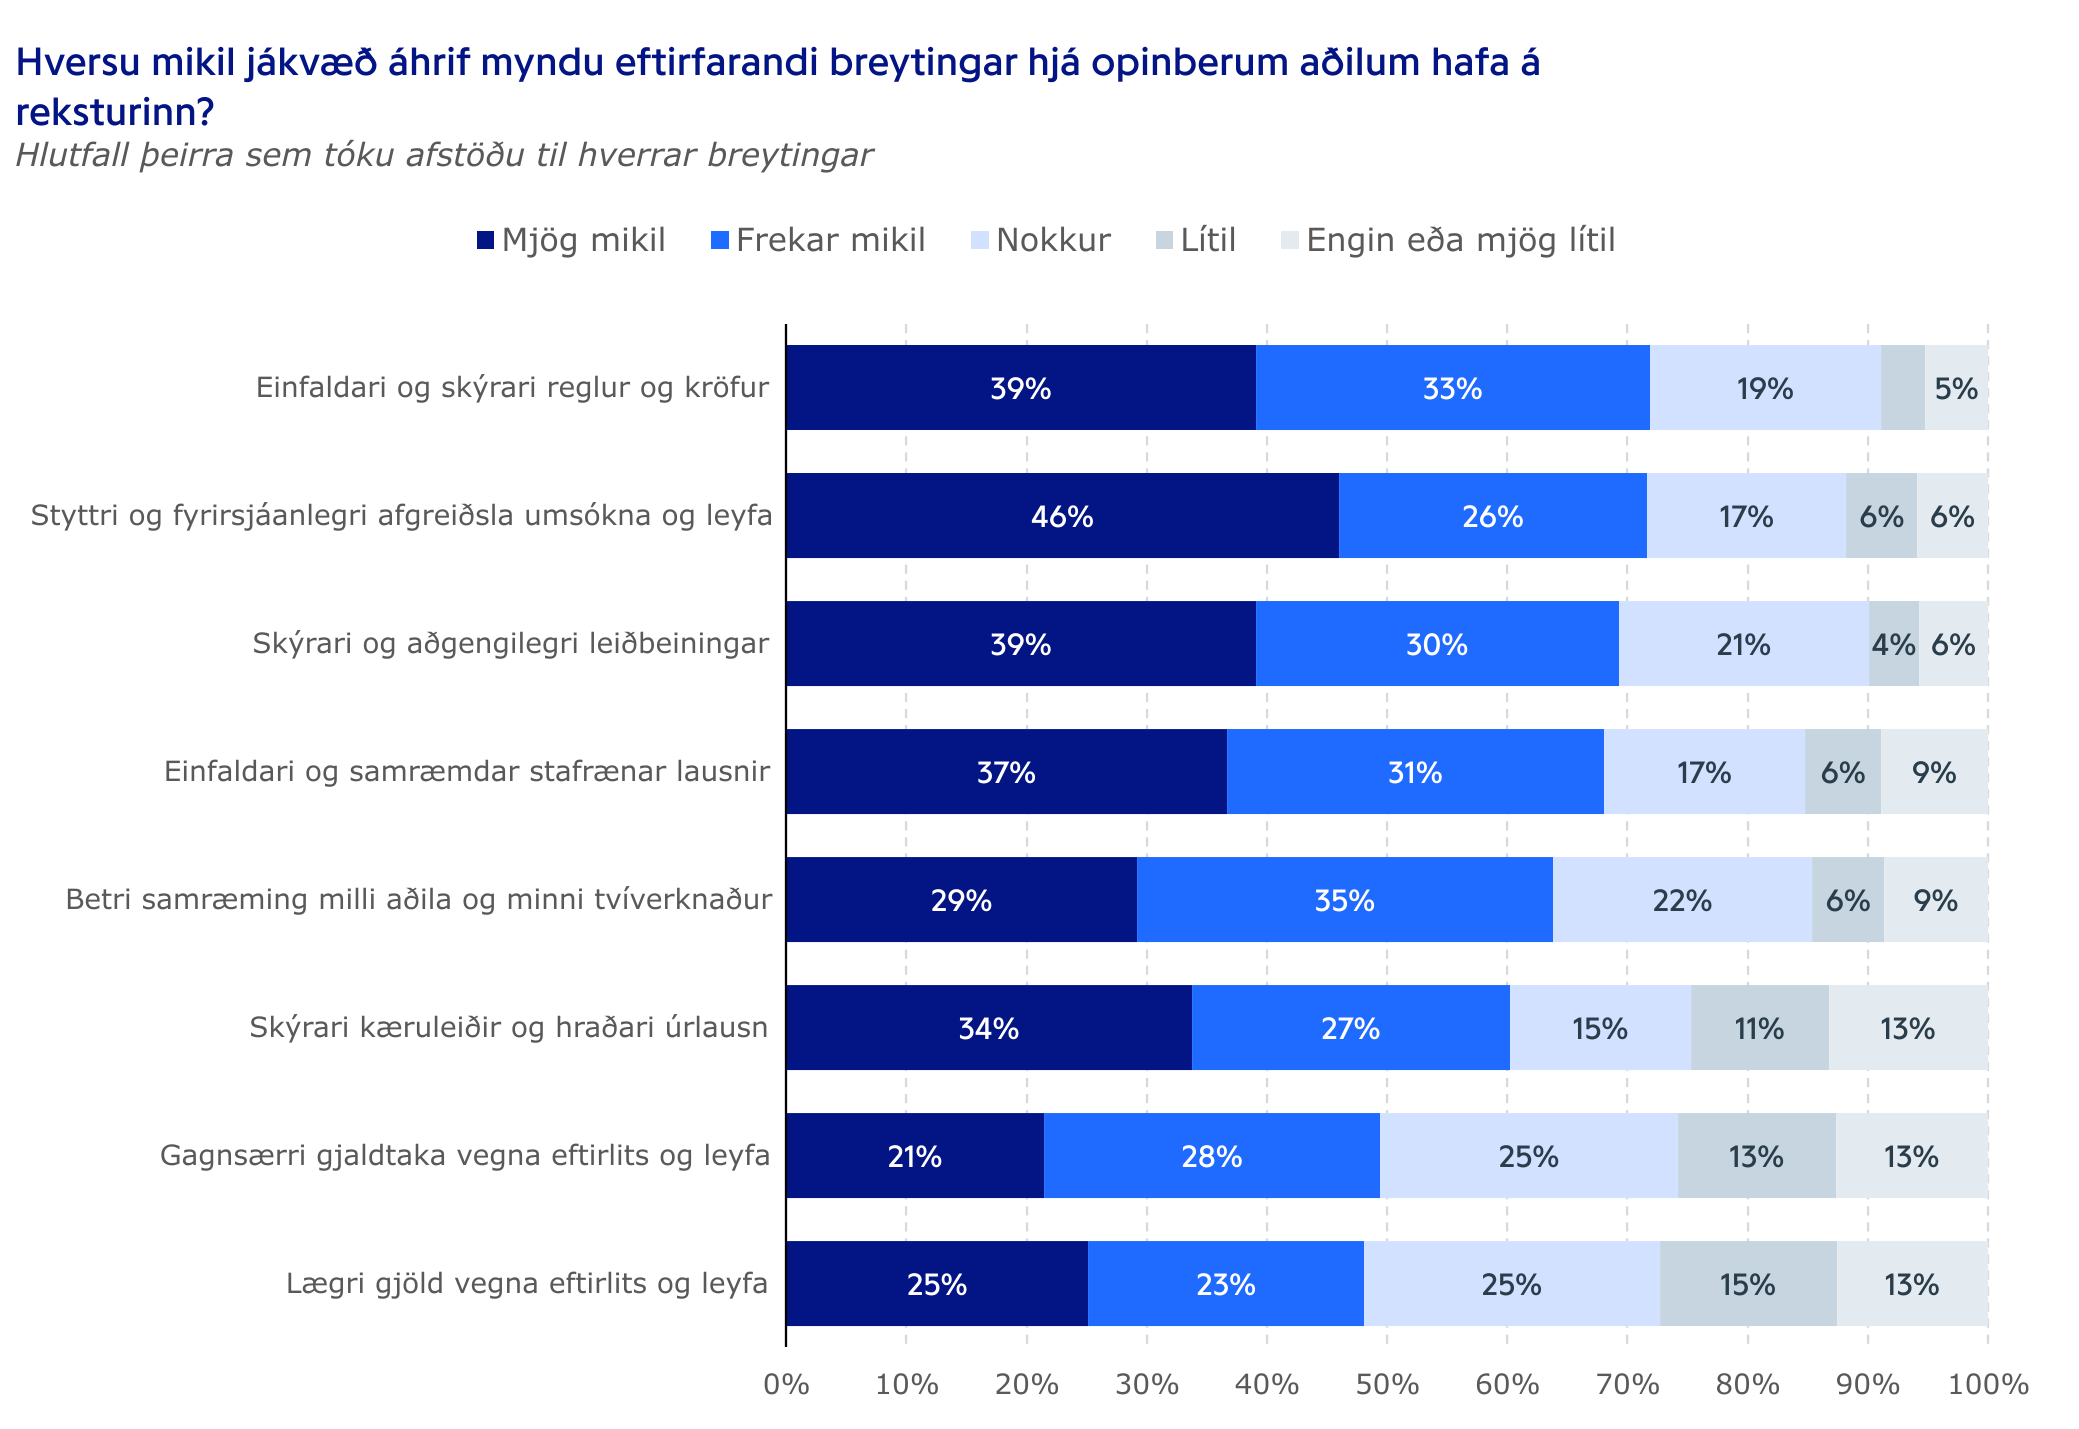
Lægri gjöld og gagnsærri gjaldtaka vegna eftirlits og leyfa koma neðst, en 48–49% telja að þau hefðu mikil jákvæð áhrif. Það er þó hátt hlutfall, þrátt fyrir að vera neðst í samanburðinum. Niðurstöðurnar sýna hins vegar að fyrirtækin telja skilvirkni, skýrleika og fyrirsjáanleika skila meiri jákvæðum áhrifum á reksturinn en lækkun gjalda vegna eftirlits og leyfa. Þær úrbætur sem fyrirtækin meta mest kalla fyrst og fremst á breytt verklag og skýrari forgangsröðun hjá hinu opinbera. Í opnum svörum eru m.a. lagðir til lögbundnir lokafrestir stofnana til að afgreiða leyfismál og lengri fyrirvari á gildistöku nýrra reglna. Eitt fyrirtæki bendir á að ný lög séu oft samþykkt í desember og taki gildi 1. janúar, en í öðrum löndum þar sem fyrirtækið starfar fái það a.m.k. þriggja ára fyrirvara.
Tafir á verkefnum og fjárfestingum algengar
Málsmeðferð opinberra aðila, t.d. vegna leyfa, umsagna, úttekta eða samþykkta, olli töfum eða frestun á verkefnum eða fjárfestingum hjá 58% fyrirtækja á síðasta fulla rekstrarári. Hjá 21% voru tafirnar verulegar. Aðeins 28% segja að málsmeðferð hins opinbera hafi ekki valdið neinum töfum og 13% vissu það ekki eða töldu spurninguna ekki eiga við. Meðal þeirra sem tóku afstöðu er hlutfallið því 67%. Tafirnar koma niður á fyrirtækjum af öllum stærðum og hlutfallið er 55–64% í öllum stærðarflokkum. Þær eru algengastar í tækni- og hugverkaiðnaði (71%) og mannvirkjaiðnaði (65%) en sjaldgæfari í framleiðsluiðnaði (47%).
Fyrirtæki í mannvirkjaiðnaði nefna seinagang í skipulagsmálum og leyfisveitingum og að framkvæmdagögn frá opinberum verkkaupum berist of seint. Þá eru útboðsferli sögð flókin og kostnaðarsöm og opinberum framkvæmdum ítrekað frestað. Tæknifyrirtæki nefna einkum afgreiðslu umsókna um skattahvata vegna rannsókna og þróunar (R&Þ). Eitt fyrirtæki lýsir því að meira en 18 mánuðir hafi liðið frá fyrstu gagnaskilum þar til ákvörðun lá fyrir. Annað segir að kerfinu sé breytt ár eftir ár og óvissan svo mikil að það sé „hætt að nefna að þetta sé möguleiki við fjárfesta“. Skattahvatar vegna R&Þ hafa átt stóran þátt í vexti tækni- og hugverkaiðnaðar á síðustu árum og því skiptir miklu að afgreiðsla hennar sé skilvirk og fyrirsjáanleg.
Tafir hafa beinan kostnað í för með sér þegar starfsfólk og tæki bíða verkefna, og óbeinan kostnað þegar áætlanir raskast og fjárfestingum er frestað. Óvissa getur líka stöðvað fjárfestingu. Könnunin mælir ekki lengd tafanna eða fjárhagslegt tjón vegna þeirra, en umfang þeirra bendir til verulegs kostnaðar fyrir fyrirtækin. Dæmi er um fyrirtæki sem byggði á iðnaðarsvæði samkvæmt leyfi fyrir 20 árum og býr nú við óvissu um hvort starfsleyfi þess verði endurnýjað, og á meðan er ekki fjárfest í endurbótum.
Sömu upplýsingum skilað aftur og aftur
Um 64% fyrirtækja þurftu á síðasta fulla rekstrarári að skila sömu eða sambærilegum upplýsingum til fleiri en eins opinbers aðila, 40% þrisvar eða oftar og 17% sex sinnum eða oftar. Aðeins 18% segjast aldrei hafa þurft þess og álíka margir vissu það ekki eða töldu spurninguna ekki eiga við. Meðal þeirra sem tóku afstöðu er hlutfallið 78%. Dæmi úr opnum svörum er að skila þurfi sömu áreiðanleikakönnun til margra aðila í stað þess að uppfæra hana á einum stað þar sem aðilar geti sótt hana.
Regluverkið tekur tíma frá rekstri
Nær öll fyrirtæki verja tíma stjórnenda og starfsfólks í að uppfylla kröfur opinbers regluverks og eftirlits. Af þeim 169 fyrirtækjum sem gáfu mat sögðust aðeins fjögur ekki hafa varið neinum tíma í það á síðasta fulla rekstrarári.
Um helmingur þeirra, eða 51%, varði 81 klukkustund eða meira og 27% meira en 200 klukkustundum. Hjá fimm fyrirtækjum fóru meira en 2.000 vinnustundir í þetta, sem jafngildir meira en einu stöðugildi. Hjá minni fyrirtækjum getur vinnan fallið á stjórnendurna sjálfa. Eitt nýsköpunarfyrirtæki lýsir því að umsókn um endurgreiðslu vegna R&Þ sé svo flókin að ómögulegt sé að fylla hana út án þess að kaupa ráðgjöf, og að hún taki marga daga frá stofnandanum.
Regluverkið vex og gengur að mati fyrirtækja lengra en EES krefst
Nær tvö af hverjum þremur fyrirtækjum, eða 65%, telja að umfang lagareglna og krafna sem þau þurfa að uppfylla hafi aukist á síðustu fimm árum. Þar af telja 21% að það hafi aukist mjög mikið. Aðeins þrjú fyrirtæki af 201 telja að dregið hafi úr umfanginu. Mat á opinberu eftirliti er hóflegra: 40% telja að það hafi aukist, 44% að það hafi staðið í stað og 6% að dregið hafi úr því. Reglurnar og kröfurnar sjálfar hafa því vaxið meira en eftirlitið.
Um 42% fyrirtækja telja að þau hafi þurft að uppfylla kröfur sem ganga lengra en lágmarkskröfur EES-regluverks (svokölluð gullhúðun). Rúmur þriðjungur, eða 35%, vissi það ekki eða taldi spurninguna ekki eiga við, þannig að meðal þeirra sem tóku afstöðu er hlutfallið 64%. Stærri fyrirtæki verða mun oftar vör við gullhúðun. Hjá fyrirtækjum með 50 stöðugildi eða fleiri telja 67–78% að íslenskar kröfur gangi lengra en EES-reglur krefjast, samanborið við 29% fyrirtækja með færri en 15 stöðugildi. Munurinn helst þótt aðeins sé litið til þeirra sem tóku afstöðu (49% á móti 81–93%). Það kann að skýrast af því að stærri fyrirtæki starfa oftar á erlendum mörkuðum og þekkja kröfur annarra landa betur, en einnig af því að sumar kröfur ná til fyrirtækja eftir stærð og stærðarmörk hafa hér verið sett lægra en EES-reglur krefjast.
Meðal dæma í opnum svörum eru reglur um ófjárhagslega upplýsingagjöf sem ná til fleiri fyrirtækja en EES-reglur krefjast, krafa um lífsferilsgreiningu með aðaluppdráttum, sem fyrirtæki segja ekki tíðkast annars staðar á Norðurlöndum, og krafa um að kaupa aftur vottun á byggingarvörum sem þegar eru CE-merktar. Þá er nefnt að reglur um vatnamál hafi verið innleiddar án þess að áhrif á leyfisveitingar og framkvæmdir hafi verið metin. Könnunin mælir mat fyrirtækjanna og staðfestir ekki að einstakar reglur hafi verið innleiddar umfram lágmarkskröfur.
Mikill munur á reynslu af opinberum aðilum
Fyrirtækin voru spurð um reynslu sína af samskiptum við þrettán opinbera aðila. Vinnueftirlitið fær bestu dómana: 62% þeirra sem höfðu átt í samskiptum við stofnunina segja reynsluna jákvæða en aðeins 6% neikvæða. Skatturinn, sem flest fyrirtæki eiga í samskiptum við, fær einnig góða dóma (38% jákvæð, 12% neikvæð) og Samgöngustofa (37% jákvæð, 18% neikvæð).
Lökust er reynslan af embættum byggingarfulltrúa og Samkeppniseftirlitinu. Um 40% þeirra sem höfðu átt í samskiptum við byggingarfulltrúa segja reynsluna neikvæða en 23% jákvæða, og hjá Samkeppniseftirlitinu segja 32% hana neikvæða og 14% jákvæða. Í opnum svörum er nefnt að byggingarfulltrúi komi með nýjar athugasemdir í hverri umferð, eftir að brugðist hefur verið við fyrri athugasemdum.
Munurinn milli opinberra aðila sýnir að góð framkvæmd er möguleg. Þeir starfa allir eftir sömu stjórnsýslulögum en fá mjög ólíka dóma, sem bendir til þess að verklag, leiðbeiningar og viðmót skipti miklu máli. Þar geta opinberir aðilar lært hver af öðrum. Færri fyrirtæki höfðu átt samskipti við sumar stofnanir, t.d. Lyfjastofnun, Neytendastofu og Fjarskiptastofu, og því ber að túlka niðurstöður um þær varlega.
Um könnunina
Könnunin var gerð af Outcome fyrir SI meðal félagsmanna samtakanna dagana 25. september til 10. október 2026 og bárust svör frá 201 fyrirtæki. Svarhlutfallið var 17%. Nær helmingur svarenda, eða 46%, starfar í mannvirkjaiðnaði, 25% í framleiðsluiðnaði, 21% í tækni- og hugverkaiðnaði og, 6% í þjónustuiðnaði. Um 46% svarenda eru fyrirtæki með færri en 15 stöðugildi og 9% með 250 stöðugildi eða fleiri.
Svörin eru óvegin og mannvirkjaiðnaður vegur því þungt í heildartölum. Hlutföll eru reiknuð af öllum svarendum nema annað sé tekið fram. Í spurningu um helstu áskoranir miðast þau við þau 199 fyrirtæki sem röðuðu a.m.k. einni áskorun. Í spurningum um reynslu af opinberum aðilum og áhrif mögulegra úrbóta miðast þau við þá sem gáfu mat. Opin svör voru lesin og flokkuð eftir efni og tilvitnanir eru birtar án upplýsinga sem gætu auðkennt fyrirtækin.
---
PDF-útgáfa af greiningunni.